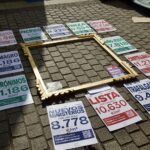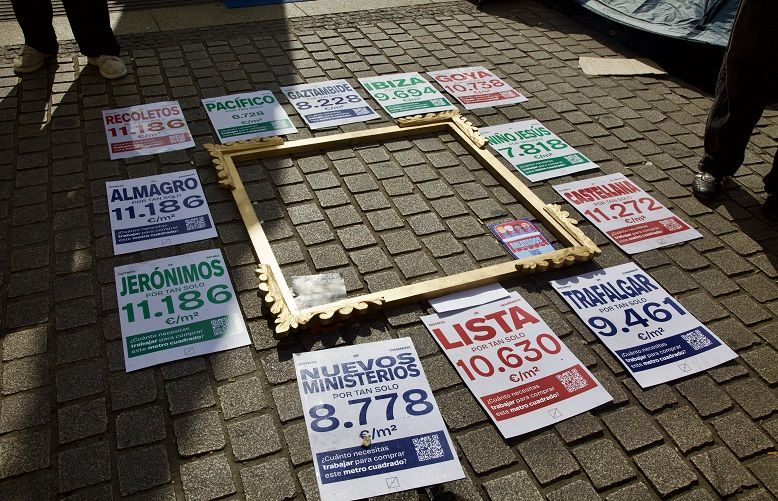
Estoy gratamente asombrada de la movilización que se ha producido en torno al desahucio de Maricarmen. No ahondaré en sus condiciones de vulnerabilidad y en su capacidad de liderazgo ante la situación desbordante que ha vivido. Quisiera centrarme en la organización rápida, efectiva y multitudinaria de tantos jóvenes especialmente en torno al problema estructural que tiene nuestro país y muchos países desarrollados: la vivienda.
Ya era hora que se produjera esta reacción en las calles. Resulta indignante que la vivienda se haya convertido en un bien de lujo inaccesible para la gran mayoría de las personas. Se inició como un problema generacional que afectaba a los jóvenes y ha terminado siendo un problema transversal que afecta a toda la clase trabajadora.
Es vergonzoso no poder comprar un piso, más vergonzoso si cabe no poder pagar una vivienda en solitario con un único salario, y todavía más vergonzoso tener que compartir habitación con desconocidos sin poder desarrollar tu propio proyecto de vida. Y, si a esto, se le suma que un fondo buitre compra el edificio para especular, fomenta apartamentos turísticos o alquila por habitaciones multiplicando el precio de origen se convierte en algo indignante.
Maricarmen ha sido el rostro visible de una realidad angustiosa. Y, en torno a ella, porque el problema es real y está enraizado en toda la geografía española, la ciudadanía ha despertado, se ha cansado de aguantar y ha tomado las calles. Las manifestaciones y protestas racionales y pacíficas son la gran fuerza de la ciudadanía que pueden cambiar las cosas.
Varias puntualizaciones:
- El origen del problema de la vivienda viene de lejos sin fácil solución. El gobierno Aznar aprobó la Ley del Suelo Ley 6/1998, de 13 de abril de 1998 con el objetivo de liberalizar el suelo para que todo terreno que no estuviera protegido pudiera ser construido. Se buscaba construir cuanto más mejor y se supuso que esto bajaría el precio de las viviendas.
Pero fue todo lo contrario. Se llegó a construir más de 800.000 viviendas al año (más que Alemania, Francia e Italia juntas), pero esta mayor oferta provocó una burbuja especulativa.
Los precios registraron las mayores escaladas de la historia moderna, debido principalmente a la especulación con el suelo, la financiación bancaria masiva, la corrupción local y autonómica (los gobiernos de Aznar estatales y autonómicos han sido los de mayores delitos de corrupción de la democracia española), y porque se compró para invertir y no por necesidad.
El precio medio de las viviendas se duplicó, llegando en grandes ciudades y zonas costeras a rondar un 150% de aumento.
- Esa ley se derogó definitivamente en 2007 con el gobierno de Zapatero. Anteriormente, había sido anulada judicialmente, en 2001, por el Tribunal Constitucional porque el Estado no tiene competencias en materia de urbanismo, siendo la última palabra de las CCAA.
El gobierno Zapatero aprobó una nueva legislación, la Ley 8/2007 de Suelo con la intención de frenar la especulación, dividir entre suelo urbanizable y suelo rústico, y proveer un 30% de vivienda protegida.
Sin embargo …..
- Llegó la crisis financiera provocada por la caída de Lehman Brothers el 15 de septiembre de 2008 que desencadenó en una crisis financiera mundial, estallando la burbuja inmobiliaria en España (que provenía del gobierno Aznar) y que provocó una profunda recesión económica en toda Europa. En España, hubo que reestructurar las cajas de ahorro, salvar a la banca, aumentó el paro y los desahucios, y más de 11.000 clientes en España sufrieron pérdidas millonarias. La banca española recibió unos 58.000 millones de euros para su rescate.
- El 15 de mayo de 2011 surgió el movimiento 15-M que ahora se compara con la situación que se está viviendo.
- Y, el 20 de noviembre de 2011, el PP y Mariano Rajoy ganaron por mayoría absoluta. El mismo partido que había provocado la burbuja inmobiliaria, la especulación del suelo y la subida abismal de los precios de la vivienda.
- En 2012 y 2013, se crea “el banco malo” Sareb con el objetivo principal de gestionar y liquidar los activos inmobiliarios deteriorados de la banca. Y, como consecuencia, los fondos buitre, alentados por el gobierno, empiezan a operar de forma masiva en España desde 2013, para quedarse con los inmuebles que la banca española había acumulado mediante desahucios crueles. Blackstone o Cerberus compraron a precios de saldo con el fin de recapitalizar el sector bancario.
- En estos años, el panorama de la vivienda se ha agravado, ha seguido aumentando precios, se ha perdido la capacidad de propiedad individual o estatal, y los fondos buitre se han hecho los mayores propietarios.
- Esto ha modificado también el tipo de desahucio. Según el Consejo General del Poder Judicial, los desahucios han bajado más de un 60% en España en la última década. Si en 2015 se realizaron 67.000 lanzamientos, en 2025 fueron unos 25.000 (una cifra todavía sangrante). Sin embargo, las ejecuciones relacionadas con el alquiler han sustituido a las referentes a las hipotecas como principal causa de desahucio.
A partir de aquí, hay responsabilidades de todas las administraciones desde el gobierno estatal, al autonómico y al local. Pero ocurre que la ciudadanía no diferencia cuáles son las competencias de un Estado autonómico como es España. La cabeza visible es Pedro Sánchez, sin duda, pero tras él existen 17 gobiernos autonómicos de las que 11 CCAA gobierna el PP así como en el 40% de ayuntamientos y en 32 de las 52 capitales de provincia.
Sin embargo, el PP solo sabe hacer oposición visceral sin que deba asumir ninguna responsabilidad. El Estado lo forman todas, todas, las instancias gubernamentales.
En España, las competencias de materia de vivienda están compartidas, siendo las CCAA quienes ostentan la competencia principal: la gestión y legislación específica así como políticas de regulación de parques públicos de vivienda, ayudas, políticas de alquiler y calificación de viviendas protegidas.
Mientras que los ayuntamientos realizan planeamientos urbanísticos y tienen competencias en licencias de obras, promover suelo para vivienda protegida así como atención en emergencia habitacional como lo ocurrido con Maricarmen.
Al gobierno de Pedro Sánchez le ha faltado reflejos y atrevimiento para llevar adelante leyes y medidas que paliaran esta situación. Aunque también hay que señalar que la Ley de Vivienda estatal del 12/2023 con índice de referencia del precio de alquiler establecido por el Ministerio y que busca limitar el precio en zonas de mercado residencial tensionado, solamente se aplica en 317 municipios de España: Catalunya (271), Navarra (21), País Vasco (18), Asturias (5) y Galicia (2). Solo Galicia es una CCAA gobernada por el PP, y justo ahora su presidente Alfonso Rueda ha anunciado 24 viviendas públicas en Santiago de Compostela después de 19 años sin invertir en vivienda (¡indignante!).
Ni Madrid, ni Andalucía, ni Comunidad Valenciana han aplicado la ley de vivienda para limitar los precios.
Pero, ¿quién está detrás de un fondo buitre? Veamos algunos de los que operan en España.
El mayor es el fondo de inversión Blackstone Inc. Se encuentra el empresario multimillonario estadounidense Stephen A. Schwarzman, quien es su cofundador, presidente y director ejecutivo, quien había sido fundador de Lehman Brothers en 1985. Y si tienen curiosidad de ver cómo vive, qué fiestas organiza con Trump y Melania, mientras los desahucios se producen en España, pues vemos por ejemplo https://www.revistavanityfair.es/poder/articulos/blackstone-fondo-presidente-stephen-schwarzman-vida-fortuna-fidere/39467
Otro fondo es Cerberus Capital Management del inversor estadounidense Steve Feinberg, quien fundó la firma en 1992 junto a su socio William Richter. Steve Andrew Feinberg es un empresario multimillonario y funcionario gubernamental estadounidense que se ha desempeñado como el 36.º subsecretario de defensa de los Estados Unidos desde 2025, y también presidió el Consejo Asesor de Inteligencia del Presidente de 2018 a 2021, durante la primera administración Trump.
El tercero es Apollo Global Management, formada por un conglomerado de empresas, que cotizan en la bolsa de New York, entre ellas BlackRock. Apollo tiene grandes propiedades en España, no solo inmobiliarias, sino también el 55% del club de fútbol Atlético de Madrid (adquirido a través de su filial Apollo Sports Capital) o la aerolínea británica EasyJet.
Y el último a mencionar, Lone Star Funds, cuyo fundador y propietario absoluto es el multimillonario de origen norteamericano John Grayken, que renunció a su ciudadanía estadounidense a finales de los años 90 para adoptar la nacionalidad irlandesa por motivos fiscales. Lone Star ha sido uno de los grandes inversores inmobiliarios en España (históricamente ligado a operaciones masivas como la compra de Neinor Homes a Kutxabank o la adquisición del ladrillo tóxico de CaixaBank).
¿Y nuestra banca española? ¿No tiene nada que decir cuando es la principal beneficiaria de las hipotecas de los españoles? ¿No nos debe nada después de haber pagado su rescate con dinero público? La banca española ha triplicado sus beneficios en la última década pasando de los 11.000 millones de euros al récord histórico de 34.000 millones de euros en 2025.
Conclusión
Espero no haber aburrido o abrumado al lector/a. Hay responsables de todo este desastre y hay que conocer sus nombres. No se puede seguir permitiendo que la democracia esté secuestrada en las manos de unos pocos que negocian con todos nuestros derechos, entre ellos, el fundamental de la vivienda.
Pero no nos equivoquemos cuando apuntemos con el dedo. Y veamos más allá, veamos quiénes se hacen ricos con nuestro sufrimiento.
La democracia volverá a recuperar su fuerza cuando pueda controlar de nuevo a la economía; y no hablo de comunismo. Hablo de devolver el carácter de libertad de mercado y concurrencia, limitando los oligopolios y a los milmillonarios que son quienes al mismo tiempo pretenden destruir nuestro sistema democrático.