En 1776, Adam Smith, uno de los principales referentes del pensamiento económico liberal, advertía en su obra La riqueza de las naciones que la libertad de unos pocos debía encontrar límites cuando pudiera poner en peligro la seguridad del conjunto de la sociedad. Concretamente, señalaba: “El ejercicio de la libertad de unos pocos individuos, cuando pueda poner en peligro la seguridad de toda la sociedad, debe ser restringido por las leyes de todos los gobiernos”. Dos siglos y medio después, esta afirmación sigue estando plenamente vigente.
En la última década, la digitalización de los servicios financieros ha facilitado las gestiones cotidianas de millones de personas. Hoy podemos consultar nuestras cuentas, realizar una transferencia o pagar un recibo desde el teléfono móvil, sin necesidad de acudir a una sucursal. Un gran avance que también plantea interrogantes sobre las dificultades para adaptarse a ella.
¿La modernización del sistema bancario está garantizando que todos los ciudadanos puedan utilizar sus servicios en condiciones adecuadas, con independencia de su edad o del lugar donde viven? O más claramente, ¿Qué sucede con quienes viven en pequeños municipios, tienen dificultades para utilizar las nuevas tecnologías o necesitan desplazarse varios kilómetros para encontrar una sucursal bancaria?
El reciente estudio sobre inclusión financiera del Centro de Investigaciones Sociológicas (CIS), realizado en municipios españoles de menos de 5.000 habitantes, aporta información significativa para responder a estas preguntas, al proporcionar información sobre hasta qué punto el acceso a los servicios financieros continúa condicionado por el lugar de residencia y la edad.
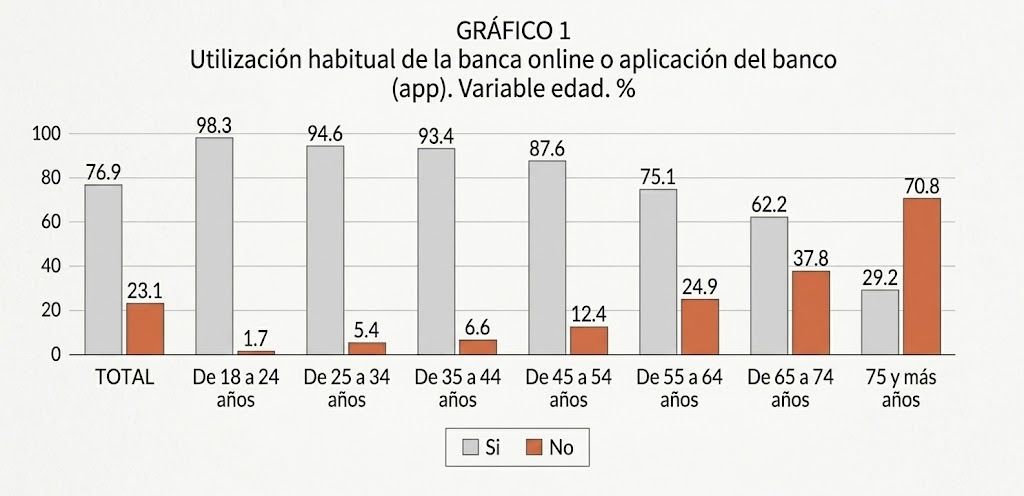
Lo primero que muestran los datos de la encuesta es que una amplia mayoría de la población de los pequeños municipios utiliza habitualmente la banca online o la aplicación del banco. Concretamente, 76,9 por ciento. En sentido inverso, un 23,1 por ciento no la utiliza habitualmente, lo que refleja que existen importantes desigualdades territoriales y generacionales que hay que tener en consideración.
Entre los jóvenes de 18 a 34 años, el 95,6 por ciento utiliza habitualmente la banca digital o la app del banco. Entre quienes tienen entre 35 y 64 años, el porcentaje es del 83,8 por ciento. Pero entre los mayores de 64 años desciende hasta el 52,1 por ciento y, a partir de los 75 años, apenas alcanza el 29,2 por ciento.
Estamos hablando de una diferencia de 66,4 puntos porcentuales entre los jóvenes y las personas de 75 años o más. Una brecha generacional que visualiza que la transformación digital no es vivida de la misma forma por toda la población.
Y no es solo una cuestión de preferencias personales. El 30,9 por ciento de la población de estos municipios considera que tiene poca (19,6%) o nula (11,4%) habilidad para realizar gestiones bancarias habituales a través de Internet. Entre las personas de 65 a 74 años, este porcentaje aumenta hasta el 48,2 por ciento, mientras que entre quienes tienen 75 años o más alcanza el 64,5 por ciento.
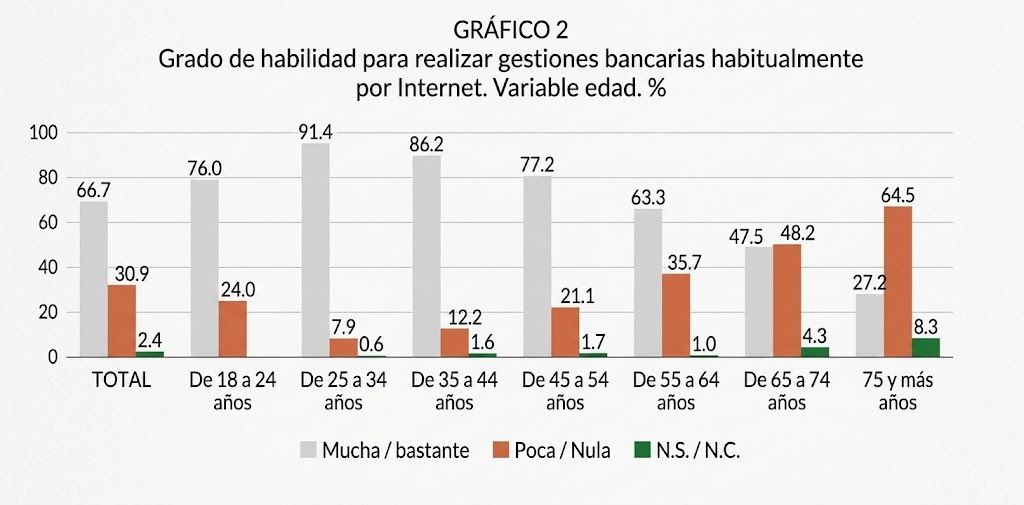
Estos datos indican que tener una cuenta corriente, una tarjeta bancaria o un teléfono móvil no significa necesariamente poder utilizar los servicios financieros de manera autónoma. Una persona puede tener acceso formal a su banco y, sin embargo, necesitar ayuda para realizar determinadas operaciones. Y si además las gestiones presenciales se reducen o resultan más difíciles de llevar a cabo, esa dependencia puede convertirse en un problema cotidiano.
Pero la edad no es el único factor que provoca diferencias. El tamaño del municipio resulta determinante para comprender las condiciones de acceso. Según los datos del CIS, el 46,9 por ciento de quienes viven en municipios de hasta 500 habitantes sitúa la oficina bancaria más cercana a más de diez kilómetros de su domicilio. En los municipios de entre 501 y 5.000 habitantes, el porcentaje desciende hasta el 21,5 por ciento. La diferencia es de 25,4 puntos porcentuales.
Cuando hablamos de la proximidad ocurre lo contrario. Mientras que el 43,8 por ciento de los residentes en municipios de entre 501 y 5.000 habitantes dispone de una oficina bancaria a menos de un kilómetro, entre quienes viven en localidades de hasta 500 habitantes el porcentaje se reduce al 17 por ciento. Estos datos muestran que hablar de la España rural como si fuera una realidad homogénea lleva a ocultar diferencias importantes. No es lo mismo vivir en un municipio de 300 habitantes que en uno de 4.000.
Además, la distancia a los servicios no tiene las mismas consecuencias para todos. Para una persona joven que dispone de vehículo propio, recorrer diez kilómetros o más puede ser una molestia. Para una persona mayor que ya no conduce, tiene dificultades de movilidad o depende de terceros para desplazarse, es un obstáculo mucho más importante.
Por tanto, la accesibilidad bancaria depende de la distancia física, y también de la autonomía personal, las posibilidades de transporte y los recursos de los que dispone cada ciudadano.
En este punto, hay que resaltar que la banca digital puede reducir estas dificultades. Pero se precisan, al menos, dos condiciones. Disponer de una conexión a Internet adecuada y saber utilizar las aplicaciones de tu banco. Y aquí vuelven a aparecer las diferencias territoriales. El 20,4 por ciento de los encuestados considera que la conexión a Internet en su zona es mala o muy mala, o afirma no disponer de ella. En los municipios de hasta 500 habitantes, el porcentaje alcanza el 31 por ciento, frente al 18,7 por ciento en los de entre 501 y 5.000 habitantes.
Es decir, en los municipios donde las oficinas bancarias están más alejadas es donde hay peor valoración de la conexión a Internet. Esto significa que cerrar oficinas con el argumento de que se desarrollan aplicaciones móviles muy potentes puede servir a una parte de la población, pero excluye a otra parte importante. De hecho, entre quienes no utilizan habitualmente la banca digital, el 39 por ciento afirma que prefiere acudir personalmente al banco o hablar por teléfono con un empleado. Un 25,1 por ciento no la utiliza por sensación de inseguridad y temor a que sus datos sean robados o ser víctima de un fraude. Y un 19 por ciento porque no sabe cómo usarla.
Estas motivaciones diferentes hay que tenerlas en cuenta. Preferir la atención personal no significa estar excluido de la banca digital. Pero no saber utilizarla, desconfiar de su seguridad o carecer de conocimientos o medios adecuados sí limita las alternativas disponibles. Si a todo ello, le sumamos que el 55,8 por ciento afirma que sus conocimientos sobre cuestiones bancarias y financieras son bajos o muy bajos, nos encontramos ante un problema aún más grave, puesto que la educación financiera nos da autonomía personal y vital.
Con estos datos, las administraciones públicas deben actuar, ya que la transformación del sector bancario plantea cuestiones y desafíos que van más allá de cerrar oficinas, tener Internet o incrementar los beneficios bancarios.
La atención presencial sigue siendo importante, especialmente entre las personas mayores, donde el 45,3 por ciento de las que tienen más de 65 años y el 52,2 por ciento de las mayores de 75 años acuden habitualmente su oficina bancaria, frente al 15,9 por ciento de las personas de 18 a 24 años y el 16,3 por ciento de las de 35 a 44 años.
Las diferencias generacionales también son significativas en las formas de sacar dinero. Mientras que el 79,2 % del total de la población de estos municipios retira dinero del cajero automático como procedimiento habitual, entre las personas de 75 años usa el cajero el 54,4 por ciento. Y mientras el 18,9 por ciento afirma ir a la sucursal a que le den el dinero, en las personas mayores de 75 años el porcentaje se eleva hasta el 41,8 por ciento.
La realidad muestra que existen distintas formas de relacionarse con las entidades financieras. Para una parte de los ciudadanos, la banca digital y los cajeros automáticos permiten realizar prácticamente todas las operaciones necesarias. Para otros, la atención presencial es un recurso vital.
La modernización del sistema bancario debe tener en cuenta esta diversidad y ofrecer alternativas adaptadas a las necesidades de quienes encuentran mayores dificultades, por encima de criterios exclusivos de rentabilidad.
Mejorar la conectividad, facilitar la formación digital y financiera, garantizar modalidades accesibles de atención personal y prestar especial atención a los municipios más pequeños son algunas actuaciones que deben hacer los bancos y garantizar las administraciones públicas, para que exista igualdad de oportunidades entre los ciudadanos, con independencia de su edad o del lugar donde viven.