1.Relevancia y conclusiones para España
En los dos artículos anteriores repasábamos los Informes mundiales y europeos que se publican sobre el grado de consecución de los Objetivos de Desarrollo Sostenible (ODS) en el marco de la Agenda 2030, constatando que, desgraciadamente, los objetivos y metas establecidas para el año 2030 están lejos de poder ser alcanzados en un marco actual, cada vez más insolidario, individualista y deshumanizado, sometido a tremendas agresiones, desequilibrios e inestabilidades desde el tándem EEUU-Israel-Rusia.
En este artículo, dada la enorme relevancia alcanzada del problema de acceso a una vivienda en propiedad o alquiler en la sociedad española, tal y como se aprecia en el Barómetro del CIS del mes de octubre, nos interesa considerar los indicadores de logro de los ODS centrados en el problema de la vivienda.
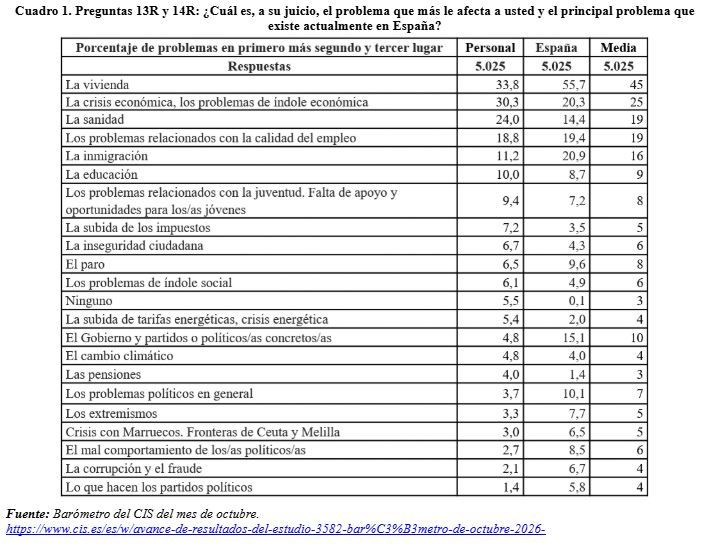
Si bien en este artículo nos centramos en la evolución seguida en España de los indicadores que miden la incidencia de la vivienda en el logro de los ODS en España, en los próximos artículos incorporaremos su relación con los indicadores económicos -muy directamente ligados a la problemática de la vivienda- y de acceso a los equipamientos y servicios públicos, señalados por los encuestados con una relevancia significativa para la problemática española.
Una primera consideración sobre el papel de los indicadores de la situación de la vivienda en el logro de los ODS es la de señalar su escasa relevancia relativa, dado su reducido número en el total de indicadores de cada ODS. De hecho, sólo aparece de forma clara en el ODS 11 (Ciudades y comunidades sostenibles) y en el ODS 1 (Fin de la pobreza), aunque también de forma relativamente indirecta se puedan considerar en el ODS 3 (Buena salud y bienestar).
Las principales conclusiones del análisis que se realiza en los apartados siguientes serían diferentes según lo considerado en cada Informe. Sachs, J.D. et al (2026) destacan los indicadores referidos al acceso a una vivienda digna recogidos en:
- ODS 3 (Buena salud y bienestar) a través del Indicador de Bienestar subjetivo, valorado positivamente y con tendencia a mejorar en España, no obstante, es evidente que la sensación de bienestar no solo depende de la incidencia de la vivienda, por lo que su aportación es muy relativa.
- ODS 11 (Ciudades y comunidades sostenibles) con los indicadores
- Porcentaje de población urbana viviendo en slums, en el que la valoración es óptima para España y la tendencia positiva,
- Porcentaje de población sobrecargada respecto a su renta, con una valoración negativa y una tendencia en ligera mejora. Evidentemente este último indicador sería el más coherente para valorar la negativa situación percibida en España por los encuestados.
EUROSTAT 2026 destaca los indicadores referidos al acceso a una vivienda digna recogidos en el ODS 1:
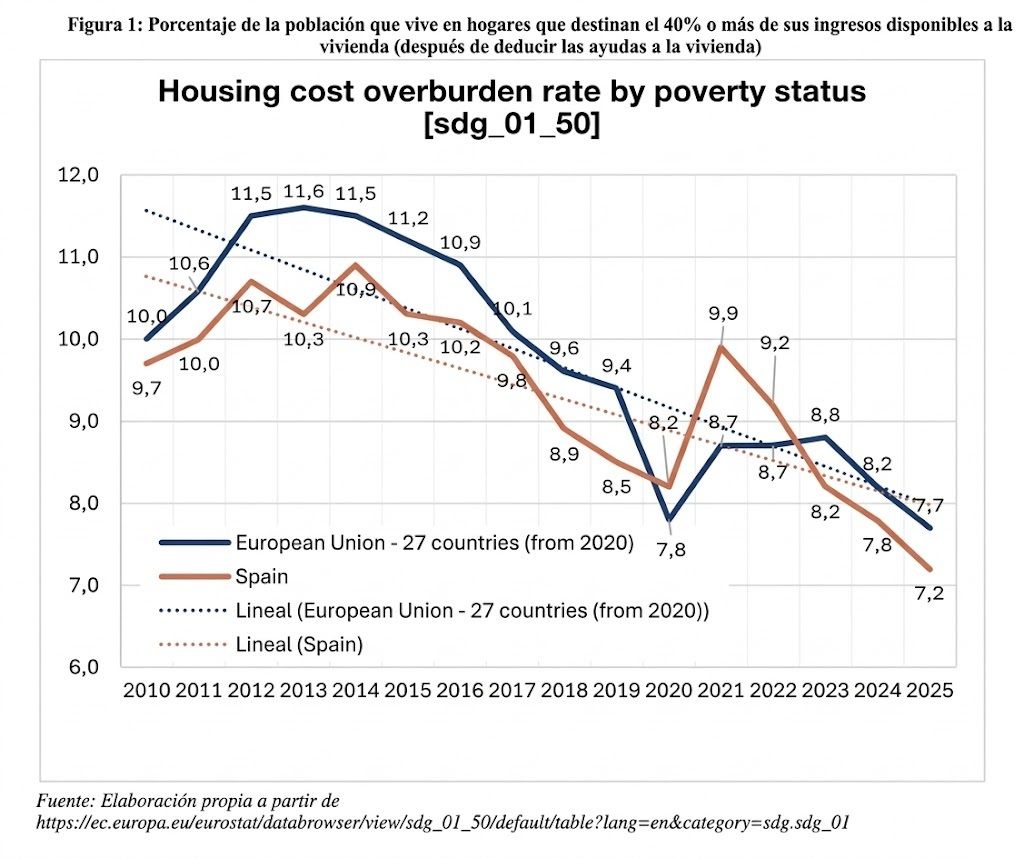
- Porcentaje de la población que vive en hogares que destinan el 40% o más de sus ingresos disponibles a la vivienda (después de deducir las ayudas a la vivienda), en el que España va mejorando su situación desde 2015, siempre mejor que la UE, pero a menor velocidad de mejora que la media de la UE, con lo que ésta tiende a igualar su situación con España.
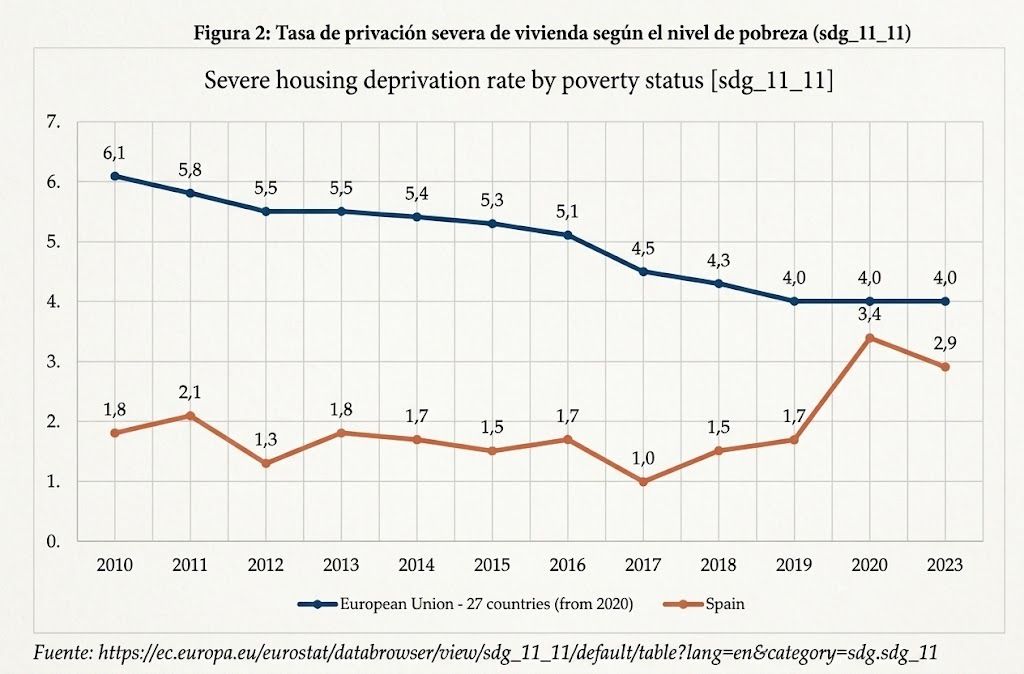
- Tasa de privación severa de vivienda según el nivel de pobreza, que recoge el porcentaje de población que vive en viviendas hacinadas o presenta deficiencias graves de habitabilidad, en la que España siempre ha tenido una mejor situación que la media de la UE pero, desde 2017, muy directamente ligado al incremento de la inmigración de trabajadores, la situación empeora hasta 2020, mejorando relativamente desde ese año a 2023, último dato disponible, pero con valores peores que en 2015.
El INE presenta una concentración de los indicadores directamente relacionados con la vivienda en los ODS 1 y 11. En el ODS 1 los indicadores hacen referencia a la proporción de viviendas que disponen de agua corriente, aseo o baño/ducha, en que el nivel de logro ya era cercano al 100% en 2021, e irrelevantes para valorar la problemática de la vivienda sentida en España. Más relevancia a nuestros efectos tienen los indicadores considerados en el ODS 11, que incluyen: el Porcentaje de población que vive en hogares con determinadas deficiencias en la vivienda; el Porcentaje de población con gasto elevado en vivienda; la Tasa de privación severa de vivienda; y el Porcentaje de población que no puede permitirse mantener la vivienda con una temperatura adecuada. De ellos, tanto la privación severa de vivienda como la población que vive en hogares con determinadas deficiencias en la vivienda, o a la población con pobreza energética, sufren un empeoramiento que es coherente con el incremento de preocupación de la población por el problema de acceso a la vivienda. Problema que, por otra parte, no es independiente de la fuerte alza de población total de España como consecuencia de las migraciones registradas entre 2015 y 2025 para cubrir la demanda de fuerza de trabajo de bajos niveles de salario en España. Esta población inmigrante, en su mayoría de reducidos recursos económicos, explica parte del empeoramiento de estos indicadores, que no son ajenos tampoco a una escasísima dotación de viviendas sociales suficientes para solucionar el problema del acceso a la vivienda de la totalidad de la población.
Esta problemática sí está mejor recogida en los indicadores incorporados por el Ministerio de Derechos Sociales, Consumo y Agenda 2030 para valorar los problemas del logro de los ODS asociados a la vivienda. Así, respecto al ODS 1 recoge los indicadores adicionales:
- Porcentaje de viviendas sociales en alquiler sobre el total del parque de viviendas principales en España. Muestra la mejora registrada en España, pero la elevada distancia que todavía existe frente al Objetivo declarado de llegar al 5% del parque. El crecimiento registrado en los últimos años es insuficiente si se considera que el crecimiento de hogares con reducidos recursos económicos más que triplican ese objetivo del 5%. Lo que define el principal problema de las políticas de vivienda en este país.
- Número de planes aprobados por los municipios con zonas tensionadas declaradas (ZMRT) y su impacto en la evolución del alquiler y de los precios según el Sistema Estatal de Referencia del Precio del Alquiler de Vivienda. Sólo 317 municipios, hasta julio de 2026 -aunque abarcan una población de más de 9,3 millones de personas- las han declarado, estando concentradas fundamentalmente en Cataluña, País Vasco y Navarra, así como en algunos municipios de Galicia y Asturias. Hay que destacar que el partido popular no ha declarado ZMRT pese a gobernar territorios de gravísimos y crecientes problemas de accesibilidad a la vivienda, lo que ha ayudado a incrementar las tensiones en sus territorios, fundamentalmente en Madrid, Andalucía, Comunidad Valenciana, Cantabria y archipiélagos.
- Porcentaje de viviendas turísticas sobre el total de viviendas incidiendo en la reducción de la disponibilidad de viviendas arrendadas como vivienda habitual, especialmente en las zonas de mercado residencial tensionado. Se ha mejorado la situación gracias a la presión del Ministerio y de los ciudadanos sobre municipios concretos, pero sigue existiendo un elevado número de viviendas turísticas no registradas por ser anunciadas desde propietarios extranjeros o piratas, con fuerte presión negativa sobre los litorales y ciudades turística relevantes cuyos centros históricos están siendo vaciados de residentes y gentrificados.
- Número de lanzamientos judiciales por causas económicas asociadas al impago de alquiler o a lanzamientos por ejecuciones hipotecarias. En 2024 se produjo un repunte de estos como consecuencia de la culminación de los siete años de contrato de alquiler obligatorio que no son renovados por entidades financieras y fondos buitre para poner a la venta las viviendas correspondientes, con fuertes plusvalías frente a los favorables precios de adquisición, gracias a las medidas adoptadas por el Gobierno del partido popular tras 2012.
En todo caso, es evidente que estos indicadores incorporados a la valoración del logro de ODS no permiten, por sí solos, evaluar íntegramente la incidencia de la problemática de la vivienda en España sobre el bienestar y satisfacción de los ciudadanos. Técnicamente, porque no incorporan variables esenciales como, por ejemplo, la evolución de la relación entre el precio de compraventa y el alquiler respecto a la renta, el detalle del número de viviendas sociales y protegidas en áreas problemáticas, la producción territorial anual de viviendas, el esfuerzo hipotecario, o el parque de viviendas vacías.
Está claro que, en España, la confluencia de fenómenos expansivos de la demanda, como son el incremento de la renta española, principalmente en los niveles más elevados (que son los que invierten en vivienda para alquiler temporal o residencial), el aumento del salario mínimo (aunque distanciándose progresivamente del encarecimiento del alquiler), la población inmigrada ocupando empleos de baja remuneración, la irrupción de la demanda de viviendas de lujo, la segunda residencia e inversión especulativa extranjera, la continuación de la compra de segunda residencia por las rentas medias y medias-altas españolas, y el descenso del tamaño medio de los hogares son factores que explican el fuerte incremento de la demanda registrado en España desde 2015. Que no ha venido acompañado de una oferta equivalente y adecuada a la distinta tipología de la demanda, fundamentalmente en la vivienda social de alquiler. Ni tampoco las comunidades autónomas y ayuntamientos han puesto en marcha las medidas de respuesta necesarias al problema, fundamentalmente en los territorios gobernados por el partido popular, pese a su competencia exclusiva en el tema.
El desequilibrio oferta/demanda se registra fundamentalmente en las áreas urbanas y metropolitanas de mayor dinamismo, donde se genera la demanda de trabajo y se localizan las universidades y centros de formación, así como en las áreas en las que la demanda para alojamiento turístico ha sufrido un incremento desmesurado, lo que ha potenciado la inversión en vivienda para este fin y la salida de oferta del alquiler residencial al alquiler turístico, en demasiadas ocasiones ilegalmente y sin el adecuado control municipal. En estas áreas, el déficit de viviendas más significativo se produce por el escaso parque de viviendas sociales, cuyos demandantes naturales se ven obligados a satisfacer su alojamiento en viviendas en alquiler de mercado, en muchas ocasiones en condiciones de hacinamiento.
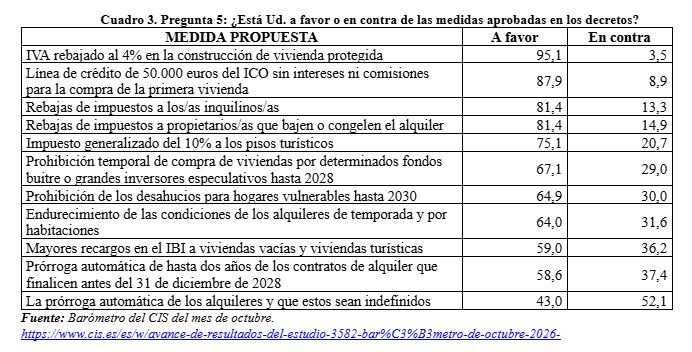
Ante esta situación, en 2026 el Gobierno ha puesto en marcha el Plan Estatal de Vivienda 2026-2030 (Real Decreto 326/2026), que establece ayudas para incrementar el parque público, protegido y asequible, y condiciona esas ayudas a compromisos de protección duraderos, destinando el 40 % de su dotación económica total a la línea de incremento de vivienda pública, protegida y asequible, principalmente en alquiler. Complementariamente, el Real Decreto-ley 29/2026, de 6 de octubre, pretende frenar la especulación inmobiliaria, proteger a los inquilinos, ampliar el parque público de vivienda y facilitar el acceso a viviendas asequibles por debajo del 30% de la mediana de la renta local, así como potenciar la financiación y protección del destino social de inmuebles específicos. En paralelo, el Real Decreto-ley 28/2026, de 6 de octubre (ambos pendientes de convalidación por la Diputación permanente del Congreso, pero en vigor) sustituye el sistema de prórrogas anuales limitadas del alquiler por renovaciones sucesivas de cinco o siete años, dificultando la extinción unilateral de los alquileres de vivienda habitual y reforzando la protección económica del inquilino, restringiendo la especulación.
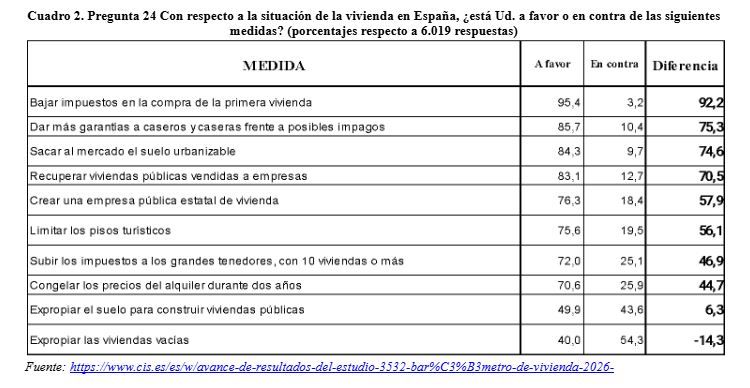
En este sentido tiene interés considerar las respuestas a la Pregunta 24 del Barómetro 3532/0 de 2026, de Vivienda del CIS en el que se valora positivamente la necesidad de la intervención pública en esta problemática. No obstante, ordenadas de mayor a menor grado de acuerdo, apreciamos que las más apoyadas hacen referencia a la disminución de la imposición por la compra de una vivienda y, a distancia significativa, dar más garantías a caseros y caseras frente a posibles impagos, sacar al mercado el suelo urbanizable y recuperar viviendas públicas vendidas a empresas. E incluso las opiniones en contra superan a las de a favor respecto a la medida de para expropiar las viviendas vacías.
De forma más concreta, en el Avance de resultados del estudio 3582 ‘Barómetro de octubre 2026 se valoran las distintas medidas incluidas en los RDL citados, cuyo resultado muestra un acuerdo mayoritario a las medidas de rebajar el IVA al 4% en la construcción de vivienda protegida, establecer una línea de crédito de 50.000 euros del ICO sin intereses ni comisiones para la compra de la primera vivienda, rebajar los impuestos a los/as inquilinos/as, así como a los propietarios/as que bajen o congelen el alquiler, o introducir un impuesto generalizado del 10% a los pisos turísticos. Por el contrario, superan las opiniones en contra a las a favor en la prórroga automática de los alquileres y que estos sean indefinidos.
2.La situación relativa mundial de España en el logro de los Objetivos de Desarrollo Sostenible (ODS) y la consideración de la vivienda en los mismos
En el marco mundial constatábamos que, en el Informe sobre resultados globales publicado por Sachs, J.D. et al (2026) cuyo seguimiento desde 2016 venimos realizando en esta Sección, España ha ido mejorando su posición en el ranking de países considerados, así como en el grado de logro relativo de los ODS a lo largo de los años. Con una mejora que se iniciaba de forma sostenida en 2019, con un estancamiento entre 2022 y 2024 por los efectos de la guerra de Ucrania, y una recuperación y sensible mejora posterior de posiciones globales en los Informes de 2025 y 2026. Apreciábamos la relativamente buena situación en España en el contexto mundial, en aspectos de género -ODS 5 (Igualdad de género)-, bienestar -ODS 3 (Buena salud y bienestar)-, energéticos -ODS 7 (Energía limpia y accesible)-, infraestructuras productivas -ODS 9 (Industria, innovación e infraestructuras)- y educación -ODS 4 (Calidad de la educación). Era más controvertida en los indicadores territoriales – ODS 11 (Ciudades y comunidades sostenibles) y en el nivel de las desigualdades sociales -ODS 10 (Desigualdades reducidas) y existen indicadores con un fuerte alejamiento del valor establecido en el estado de los mares -ODS 14 (Calidad de la vida submarina), en la colaboración internacional -ODS 17 (Colaboración para el logro global de los ODS), en la erradicación del hambre -ODS 2 (Ausencia de hambruna), en la sostenibilidad de la economía -OSD 12 (Consumo y producción responsable) y en la lucha contra el cambio climático -ODS 15 (Acción climática).
Desde la perspectiva del papel de la vivienda en la cuantificación del logro de los ODS, hay que destacar que, entre los indicadores utilizados en este Informe para medir el índice de logro de los ODS para España, los referidos al acceso a una vivienda digna solo se recogen directamente en el ODS 3 (Buena salud y bienestar) a través del Indicador de Bienestar subjetivo, valorado positivamente y con tendencia a mejorar; y en el ODS 11 (Ciudades y comunidades sostenibles) con el indicador Porcentaje de población urbana viviendo en slums, en el que la valoración es óptima y la tendencia positiva, y con el indicador Porcentaje de población sobrecargada respecto a su renta, con una valoración negativa y una tendencia en ligera mejora. Último indicador que sería el más adecuado para valorar la situación y que, efectivamente, recoge una situación negativa, aunque con ligera mejora tendencial.
El segundo Informe en el que se ha analizado la valoración relativa de España es el de EUROSTAT 2026, en el que ésta no es muy positiva: sólo en cuatro ODS se sitúa por encima de la media del logro de objetivos de la UE y progresando; en seis en el entorno de la media y progresando y en siete por debajo de la media, con tres de ellos empeorando. Situación que, en síntesis, se resume en el Cuadro siguiente:
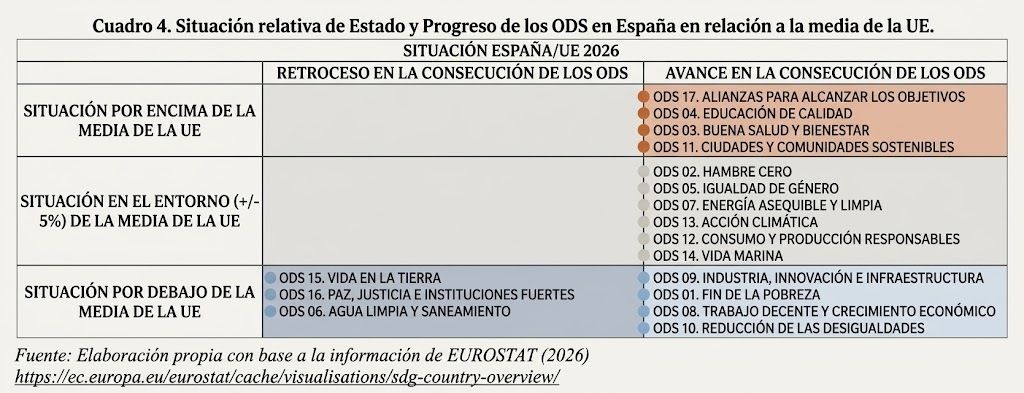
En la consideración de la vivienda en estos indicadores de EUROSTAT, podemos distinguir los que hacen una referencia directa al acceso a una vivienda digna (condiciones habitacionales, la asequibilidad económica, las instalaciones básicas, la eficiencia o el confort de la vivienda) y los que recogen influencias indirectas que condicionan dicha accesibilidad, su calidad o la sostenibilidad residencial (circunstancias económicas, sociales, ambientales, territoriales o institucionales).
Los dos indicadores que se refieren directamente a las condiciones de vivienda serían los denominados sdg_01_50, ligado al ODS 1 (Fin de la pobreza) y el sdg_11_11, ligado al ODS 11. Ciudades y comunidades sostenibles.
El primero recoge el porcentaje de la población que vive en hogares que destinan el 40% o más de sus ingresos disponibles a la vivienda (después de deducir las ayudas a la vivienda). Los gastos de vivienda incluyen el alquiler o los intereses hipotecarios, así como el coste de los servicios básicos como el agua, la electricidad, el gas o la calefacción. Los datos proceden de las Estadísticas de la UE sobre ingresos y condiciones de vida (EU-SILC) y los valores obtenidos para la UE son del 8,2 % de la población en 2025, frente al 7,2% para España, que siempre se ha situado en mejor posición salvo en los años 2020, 2021 y 2022, aunque la tendencia es a empeorar en los próximos años. En ambos casos -UE y España- han mejorado desde la situación existente en 2015 tal y como observamos en la Figura siguiente:
 Respecto a la Tasa de privación severa de vivienda según el nivel de pobreza (sdg_11_11) que recoge el porcentaje de población que vive en viviendas hacinadas o presenta deficiencias graves de habitabilidad, la evolución respectiva de la UE y España se recoge en la Figura siguiente, donde apreciamos que España siempre ha tenido una mejor situación que la media de la UE pero, desde 2017, muy directamente ligado al incremento de la inmigración de trabajadores, la situación empeora hasta 2020, mejorando desde ese año a 2023, último dato disponible.
El resto de los indicadores relacionados indirectamente con la vivienda son más amplios y se encuadran en los ODS asociados a la pobreza (ODS 1), y a las condiciones de vida/desigualdades (ODS 10), en los que España se situaba por debajo de la UE, en la energía (ODS 7), en la que la valoración era equivalente y en el ligado a la sostenibilidad territorial y urbana (ODS 11), donde España supera en su logro a la media de la UE.
En todo caso, para medir el grado en que se van cumpliendo las Metas y Objetivos definidos, se utilizan indicadores, fundamentalmente cuantitativos, que son dispares para los diferentes Informes en número, definición o año de referencia para la valoración, lo que lleva a disparidades en sus conclusiones, tal y como apreciamos en las valoraciones resultantes de los dos Informes considerados que, además, se refieren a valores normalizados para ámbitos de comparación diferentes: el mundo y la UE.
3.ODS ligados a la vivienda derivados de los indicadores definidos en España
Para medir el grado en que se van cumpliendo las Metas y Objetivos definidos en la Agenda 2030 se utilizan indicadores, fundamentalmente cuantitativos, que son dispares para los diferentes Informes en número, definición o año de referencia para la valoración. En España, la incidencia de las medidas del Gobierno de coalición español sobre el avance hacia los ODS ligados a la vivienda se ha considerado en los Informes que elabora el actual Ministerio de Derechos Sociales, Consumo y Agenda 2030 y el seguimiento de los indicadores correspondientes definidos por el INE para España, cuyos valores se actualizan periódicamente en su web para los 17 ODS de la Agenda 2030.
El primer bloque de indicadores que considerar de los datos correspondientes al INE serían los incorporados al ODS 1 (1.4.1.) que hacen referencia a la proporción de viviendas que disponen de agua corriente, aseo o baño/ducha, en que el nivel de logro es muy elevado (cercano al 100%, ya en 2021).
El siguiente bloque de indicadores se sitúa en el ODS 11 e incluye el Porcentaje de población que vive en hogares con determinadas deficiencias en la vivienda, el Porcentaje de población con gasto elevado en vivienda, la Tasa de privación severa de vivienda, y el Porcentaje de población que no puede permitirse mantener la vivienda con una temperatura adecuada. La evolución de estos indicadores entre 2015 (año de referencia de la Agenda 2030) y el último dato publicado por el INE se aprecia en la Figura siguiente.
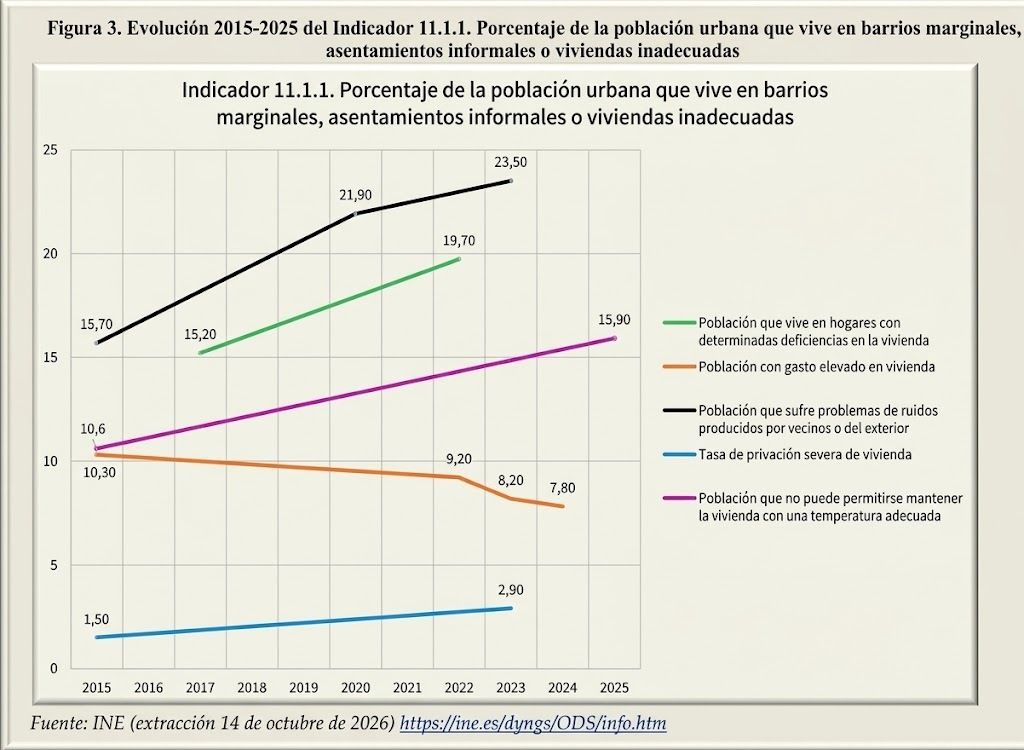
Como apreciamos, los indicadores referidos, tanto a la privación severa de vivienda como a la población que vive en hogares con determinadas deficiencias en la vivienda o a la población con pobreza energética sufren un empeoramiento en el período que no es independiente de la fuerte alza de población total de España como consecuencia de las migraciones registradas entre 2015 y 2025. Esta población inmigrante, en su mayoría de reducidos recursos económicos, explican parte del empeoramiento de estos indicadores, que no son ajenos tampoco a una escasísima dotación de viviendas sociales suficientes para solucionar el problema del acceso a la vivienda de la totalidad de la población.
Considerando indicadores complementarios tenidos en cuenta por el Ministerio de Derechos Sociales, Consumo y Agenda 2030, en primer lugar hay que considerar el indicador 1.4.13 (ligado al ODS 1 y su Meta 4) que recoge el Porcentaje de viviendas sociales en alquiler sobre el total del parque de viviendas principales en España, sobre el que el Objetivo sería triplicar la inversión pública para el periodo de 2026 a 2030: pasando de los 2.300 millones que se movilizaron en el Plan Estatal 2022-2025 a los 7.000 (60% aportado por la Administración General del Estado y 40% por las comunidades autónomas y ciudades autónomas) recogidos en el Plan Estatal de Vivienda 2026-2030, con el objetivo de llegar al 5% del parque. El último dato disponible la cifran en un 3,4%, mejorando los datos de 2023 que las situaban en el 3,3% del total. Crecimiento y previsiones notablemente insuficientes si se considera el crecimiento de hogares con reducidos recursos económicos que más que triplican ese objetivo del 5%. Lo que define el principal problema de las políticas de vivienda en este país.
El segundo indicador asociado a la problemática del acceso a la vivienda sería el 1.4.14. (ligado al ODS 1 y su Meta 4) que recoge el Número de planes aprobados por los municipios con zonas tensionadas declaradas y su impacto en la evolución del alquiler y de los precios según el Sistema Estatal de Referencia del Precio del Alquiler de Vivienda. El Ministerio de Vivienda y Agenda Urbana, ha publicado la situación de las zonas de mercado residencial tensionado (ZMRT) desde la aprobación de la ley estatal de vivienda en mayo de 2023 hasta el segundo trimestre de 2026, señalando que ha culminado el procedimiento de declaración como ZMRT de un total 317 municipios, que abarcan una población de más de 9,3 millones de personas, concentradas fundamentalmente en Cataluña y País Vasco, a las que hay que añadir las de Navarra y las situadas en los municipios de A Coruña, Santiago de Compostela, en Galicia, y Gijón, Avilés, Llanes y Gozón, en Asturias. Hay que destacar que el partido popular no ha declarado ZMRT pese a gobernar territorios de gravísimos y crecientes problemas de accesibilidad a la vivienda.
El tercer indicador es el 1.4.15. (ligado al ODS 1 y su Meta 4) que recoge el Porcentaje de viviendas turísticas sobre el total de viviendas incidiendo en la reducción de la disponibilidad de viviendas arrendadas como vivienda habitual, especialmente en las zonas del mercado residencial tensionado. Se pretende incorporar hasta un 10% del número de pisos turísticos existentes en 2021 al mercado residencial priorizando el acceso a jóvenes con el fin de reducir su edad de emancipación, en colaboración con las distintas administraciones públicas (AGE, CCAA y EELL). La evolución de este indicador y las previsiones deseadas se recogen en la Figura siguiente.
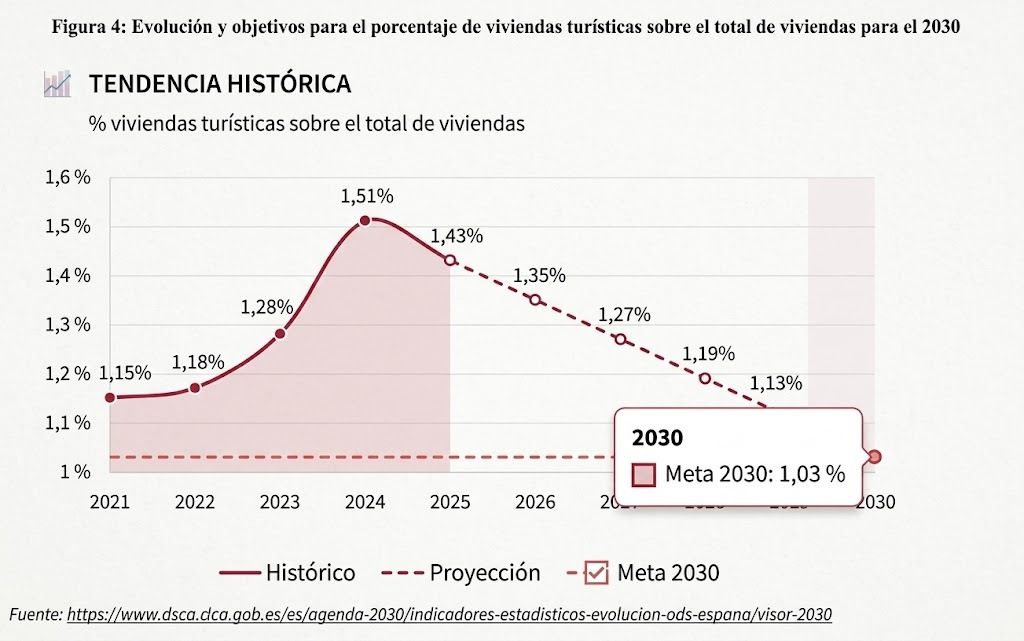
Como apreciamos, en 2025 parece haberse revertido la tendencia de crecimiento exponencial del número de viviendas registradas, pero sigue existiendo un elevado número de viviendas no registradas por ser anunciadas desde propietarios extranjeros o piratas.
El siguiente indicador 1.4.16. hace referencia a Número de lanzamientos judiciales por causas económicas asociadas al impago de alquiler más los lanzamientos por ejecuciones hipotecarias. El objetivo es reducir en un 50% los lanzamientos judiciales por causas económicas producidos en 2021 mediante el otorgamiento de ayudas directas y el fortalecimiento de los servicios de mediación por las autoridades competentes. La evolución y la tendencia hacia el objetivo se aprecia en la Figura siguiente.
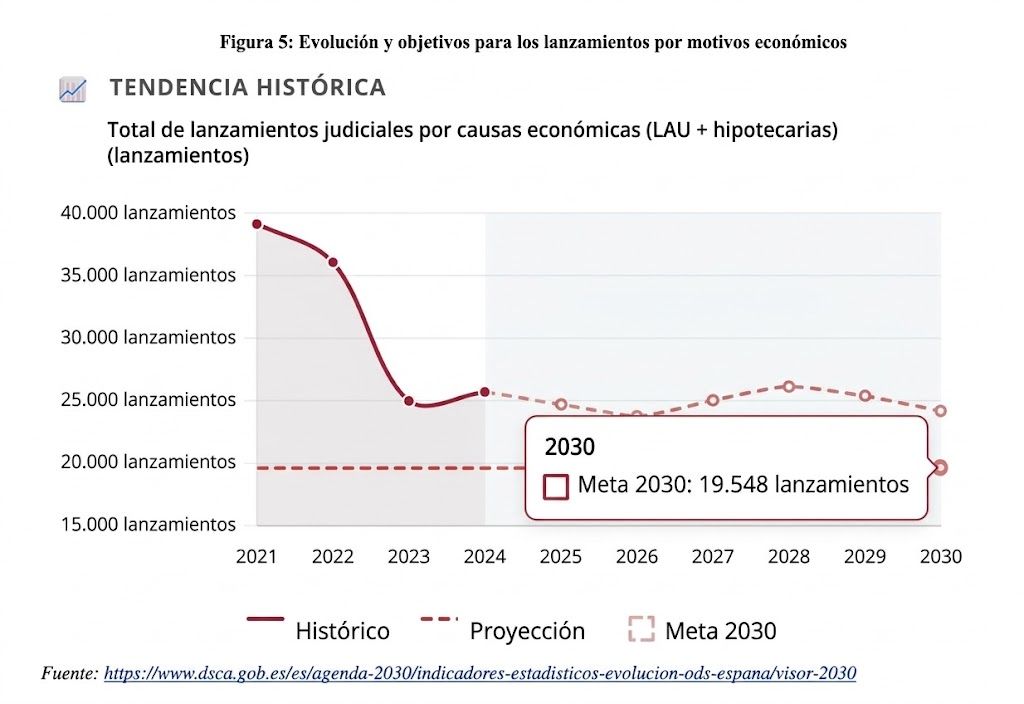
Como apreciamos, en 2024 se produjo un repunte en el número de lanzamientos como consecuencia, fundamentalmente, de la dinámica seguida en el alza de alquileres asociados a la adquisición de viviendas en precario tras la crisis inmobiliaria de 2008 y de las medidas adoptadas por el Gobierno del PP tras 2012, que puso a disposición de entidades financieras y fondos buitre una parte muy elevada del patrimonio heredado, con más de 600.000 desahucios asociados a la crisis y un caldo de cultivo que, con la culminación de los siete años de contrato de alquiler obligatorio, está generando una fuerte tendencia a la no renovación de contratos para poner a la venta las viviendas correspondientes con fuertes plusvalías frente a los precios de adquisición.